Was macht den Unterschied
Deine finanzielle Zukunft gehört in deine Hände.
Vermögensaufbau muss nicht kompliziert sein. Und du musst ihn auch nicht vollständig anderen überlassen.
Oft fehlt nicht das Geld für den ersten Schritt, sondern das Wissen darüber, welche Möglichkeiten es überhaupt gibt und wie man sie sinnvoll nutzt.
Genau hier setzt InvestAufbau an.
Ich möchte dir zeigen, wie du deinen Vermögensaufbau selbst gestalten kannst. Welche Möglichkeiten dir offenstehen, welche Kosten du vermeiden kannst und warum nicht jede angebotene Finanzlösung automatisch die richtige für dich ist.
Dabei geht es nicht nur darum, was du tun kannst, sondern auch darum, welche Entscheidungen du besser hinterfragen solltest. Denn selbst die beste Strategie bringt wenig, wenn du sie nicht verstehst oder bei den ersten Schwierigkeiten wieder aufgibst.
Ich teile meine eigenen Erfahrungen, Strategien und Werkzeuge, um dir den Einstieg zu erleichtern und finanzielle Zusammenhänge verständlich zu machen.
Ich möchte nicht, dass du bei jeder finanziellen Entscheidung jemanden fragen musst. Ich möchte, dass du verstehst, worum es geht, und deine Entscheidungen selbst treffen kannst.
Kosten verstehen. Rendite behalten.
Der Unterschied wird mit der Zeit groß.
Bei 300.000 € Vermögen entsprechen 2 % laufende Kosten bereits 6.000 € pro Jahr.
Bei 0,30 % wären es nur 900 € pro Jahr.
Das sind 5.100 € Unterschied pro Jahr, die langfristig für Ihren Vermögensaufbau arbeiten könnten.
Doch Vorsicht: Bei den 5.100 € bleibt es nicht!
Denn was du jährlich an zusätzlichen Gebühren bezahlst, fehlt dir auch für zukünftige Renditen.
Ein Beispiel: Bei 300.000 € Startkapital, angenommenen 6 % jährlicher Bruttorendite und 20 Jahren Anlagedauer entsteht zwischen 2 % und 0,3 % jährlichen Kosten ein Unterschied von rund 252.000 € im Endvermögen.
Nicht nur die Gebühren kosten dich Geld. Auch der entgangene Zinseszinseffekt kann langfristig einen enormen Unterschied machen.
Vereinfachte Modellrechnungen mit angenommenen jährlichen Kosten und einer konstanten Bruttorendite von 6 % im 20-Jahres-Beispiel. Ohne weitere Einzahlungen oder Entnahmen, vor Steuern und Inflation. Tatsächliche Kosten und Renditen können abweichen.
Laufende Kosten wirken oft harmlos. Ein Prozent mehr oder weniger klingt zunächst nicht dramatisch. Über viele Jahre kann daraus aber ein erheblicher Unterschied entstehen.
Genau deshalb lohnt es sich, Gebühren, Produktkosten und Depotmodelle bewusst zu prüfen. Nicht jede Kostenposition ist schlecht. Aber wer versteht, wofür er bezahlt, kann bessere Entscheidungen treffen.
Viele Banken, Fonds und Plattformen machen Geldanlage unnötig kompliziert. Unterschiedliche Produkte, Verwaltungsgebühren, Ausgabeaufschläge oder teure Vertragsstrukturen sorgen schnell dafür, dass ein Teil der Rendite verloren geht.
Im Coaching schauen wir deshalb nicht nur darauf, worin Sie investieren, sondern auch darauf, wie effizient Ihr Vermögen arbeitet.
Klassische Bank
2 % p. a.
Mögliche Kosten durch Depot, Fonds, Beratung oder Verwaltung.
50.000 € → 1.000 €
150.000 € → 3.000 €
300.000 € → 6.000 €
500.000 € → 10.000 €
Online-Anbieter
1 % p. a.
Oft günstiger, aber nicht automatisch optimal.
50.000 € → 500 €
150.000 € → 1.500 €
300.000 € → 3.000 €
500.000 € → 5.000 €
Eigenständige ETF-Strategie
0,10-0,30 % p. a.
Kosteneffizient, transparent und langfristig gut nachvollziehbar.
50.000 € → 50-150 €
150.000 € → 150-450 €
300.000 € → 300-900 €
500.000 € → 500-1.500 €
Kinderdepots
Vermögen für Kinder aufbauen - aber richtig einordnen
Ein Kinderdepot kann ein sinnvoller Weg sein, früh mit dem langfristigen Vermögensaufbau zu starten. Wichtig ist dabei aber: Das Geld gehört rechtlich dem Kind und sollte auch wirklich für das Kind gedacht sein.
Häufig werden Kinderdepots vor allem wegen möglicher steuerlicher Vorteile erwähnt. Ja, Kinder können eigene Freibeträge nutzen. Trotzdem sollte ein Kinderdepot nicht als „Steuertrick“ verstanden werden, sondern als langfristige Entscheidung mit Verantwortung.
Denn sobald Vermögen auf den Namen des Kindes läuft, können Eltern darüber nicht mehr frei verfügen. Auch spätere Themen wie Ausbildung, Volljährigkeit, Familienversicherung oder BAföG können eine Rolle spielen.
Deshalb ist entscheidend, vorher Klarheit zu schaffen:
✓ Wem soll das Geld wirklich gehören?
✓ Wie langfristig soll investiert werden?
✓ Welche ETF- oder Sparplanstruktur passt?
✓ Welche steuerlichen und rechtlichen Punkte sollten beachtet werden?
✓ Was passiert, wenn das Kind volljährig wird?
Ein Kinderdepot kann sehr sinnvoll sein, wenn es bewusst geplant wird: transparent, langfristig und ohne falsche Erwartungen.
Frauen und Vermögensaufbau
Finanzielle Eigenständigkeit beginnt mit Wissen.
Elternzeit, Teilzeit, Familiengründung oder eine längere berufliche Auszeit können den eigenen Vermögensaufbau erheblich beeinflussen. Oft bleibt im Alltag wenig Zeit, sich mit den eigenen Finanzen und der späteren Altersvorsorge zu beschäftigen.
Doch gerade deshalb ist es wichtig, frühzeitig die eigene finanzielle Zukunft in die Hand zu nehmen.
Wie viel Geld steht mir tatsächlich zur Verfügung? Welche Auswirkungen haben berufliche Auszeiten auf meine spätere Rente? Wie kann ich auch mit kleineren Beträgen langfristig Vermögen aufbauen? Und welche Möglichkeiten gibt es, ohne dafür dauerhaft auf Banken, Versicherungen oder Vermittler angewiesen zu sein?
Genau hier setzt InvestAufbau an.
Ich zeige dir, wie du deine finanzielle Situation besser einschätzen, unnötige Kosten erkennen und Schritt für Schritt eine eigene Strategie entwickeln kannst. Verständlich, praxisnah und ohne komplizierte Finanzsprache.
Dabei geht es nicht darum, möglichst viel Geld zu investieren, sondern die eigenen Möglichkeiten sinnvoll zu nutzen – mit einem Plan, der zu deinem Leben passt.
Mein Ziel:
Du sollst deine finanziellen Entscheidungen verstehen, selbst treffen können und langfristig unabhängiger werden.
Finanzstart für junge Erwachsene
Früh anfangen, ohne das Leben zu verpassen
Zwischen Ausbildung, Studium, erstem Job, Reisen, Auto oder eigener Wohnung bleibt das Thema Finanzen oft liegen. Verständlich. Trotzdem lohnt es sich, früh ein paar Grundlagen richtig zu setzen.
Es geht nicht darum, mit 20 schon alles perfekt zu machen. Es geht darum, typische Fehler zu vermeiden, Geld bewusster einzuteilen und Schritt für Schritt ein Gefühl für Vermögensaufbau zu entwickeln.
Schon kleine regelmäßige Beträge können langfristig viel bewirken, wenn Kosten, Risiko und Strategie zusammenpassen. Je früher man versteht, wie Sparpläne, ETFs und langfristiges Investieren funktionieren, desto entspannter werden spätere Entscheidungen.
Im Coaching zeige ich jungen Erwachsenen, wie sie ihre Finanzen einfach strukturieren können:
✓ Einnahmen und Ausgaben besser überblicken
✓ Rücklagen sinnvoll aufbauen
✓ ETFs und Sparpläne verständlich einordnen
✓ typische Kostenfallen vermeiden
✓ mit dem Investieren starten, ohne sich zu überfordern
Mein Ziel ist nicht, Angst vor der Zukunft zu machen. Mein Ziel ist, einen klaren und machbaren Start zu ermöglichen.
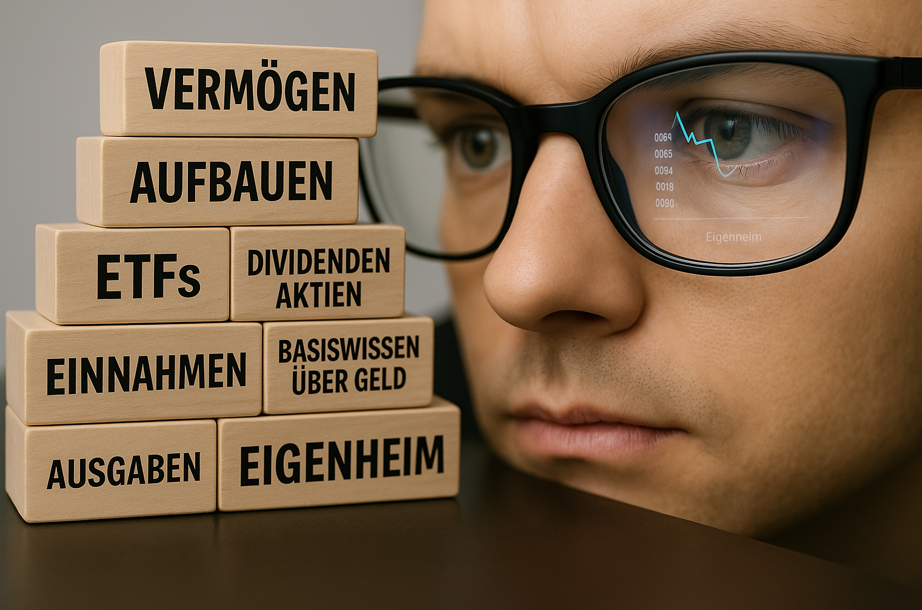
Vermögen aufbauen beginnt mit Struktur
Vermögensaufbau ist kein Unternehmer- oder Expertenprivileg. Entscheidend ist nicht, alles perfekt zu wissen, sondern die wichtigsten Grundlagen zu verstehen und konsequent anzuwenden.
Dazu gehören Einnahmen, Ausgaben, Rücklagen, ETFs, Kosten, Risiko und ein Plan, der zum eigenen Leben passt.
Genau dabei unterstützt Sie mein Coaching: verständlich, unabhängig und ohne Produktverkauf. Damit Sie finanzielle Entscheidungen nicht aus Unsicherheit treffen, sondern mit Klarheit.
HABEN SIE NOCH FRAGEN?
Dann schreiben Sie mir gerne direkt oder nutzen Sie die Kontaktmöglichkeiten unten.